Table des matières10
- Le Pay N Play à l’épreuve du marché français
- En France, la légalité ne se déduit pas du paiement
- Quelles cartes passent, et lesquelles restent à la porte
- Le paiement instantané, promesse et limites du Pay N Play
- Le dépôt par carte, de la saisie à la validation bancaire
- Quel montant prévoir pour un premier dépôt
- Du petit dépôt aux mises plus larges : raisonner en euros
- Bonus, anonymat et vérification : ce que les faits permettent d’affirmer
- Jeux, tours gratuits et paiement : ne pas confondre les promesses
- Baccarat, blackjack et autres recherches autour du Pay N Play
Section element
En France, l’appellation ne garantit ni une procédure uniforme ni la disponibilité du service sur chaque plateforme.
Le Pay N Play à l’épreuve du marché français
Le Pay N Play attire par son nom même : il semble promettre un passage direct du paiement au jeu, avec moins de formalités visibles. Mais cette expression ne désigne pas une option que l’on pourrait présumer présente sur tout casino en ligne. Une revue spécialisée la signale comme indisponible sur certains sites ; cette observation porte sur les plateformes qu’elle examine, et non sur une règle valable partout.
En pratique, la mention « Pay N Play » mérite donc d’être lue comme une caractéristique annoncée par un opérateur, pas comme une norme commune au marché. Un site peut proposer cette formule, un autre présenter un parcours différent, et un troisième ne pas la proposer du tout. Le nom ne suffit pas à décrire les étapes réellement demandées : l’intitulé commercial, à lui seul, ne renseigne ni sur les conditions d’accès ni sur le traitement d’un dépôt.
Cette distinction compte particulièrement en France, où les mots importés du secteur des jeux en ligne circulent plus vite que les usages qu’ils prétendent décrire. « Pay N Play » évoque un modèle uniforme ; l’offre, elle, dépend du site concerné. La disponibilité doit se constater au cas par cas, sans transformer une appellation en promesse générale.
Pour une recherche autour du Pay N Play, il est utile de vérifier le cadre réglementaire des opérateurs proposés. Cette sélection indique les licences connues pour chacun, sans établir qu’ils proposent ce mode de paiement.
1. DAZN Bet
Licence: ANJ – paris sportifs DAZN Bet dispose d’une licence ANJ pour les paris sportifs. Cette licence est l’élément réglementaire connu à prendre en compte pour cette fiche.
2. Betsson
Licence: ANJ – paris sportifs Betsson dispose d’une licence ANJ pour les paris sportifs. C’est l’information vérifiable disponible sur son cadre réglementaire.
3. Winamax
Licence: ANJ – paris sportifs, jeux de cercle Winamax dispose de licences ANJ pour les paris sportifs et les jeux de cercle. Ces deux catégories d’agrément constituent les éléments connus pour situer son offre réglementée.
4. Bwin
Licence: ANJ – paris sportifs Bwin dispose d’une licence ANJ pour les paris sportifs. Cette information réglementaire permet de situer l’opérateur dans le contexte de la page.
5. Olybet
Licence: ANJ – paris sportifs Olybet dispose d’une licence ANJ pour les paris sportifs. C’est le seul élément confirmé ici pour caractériser son statut réglementaire.
Le terme se retrouve ainsi associé à des recherches sur les casinos en ligne qui accepteraient ce mode de paiement, mais il ne permet pas de conclure qu’une même expérience attend partout les joueurs. Il indique une piste à examiner, pas une garantie de fonctionnement identique. La prudence tient ici à une chose simple : distinguer le nom affiché de la réalité du parcours proposé. Le marketing aime les raccourcis. Les paiements, moins.
En France, la légalité ne se déduit pas du paiement
Un dépôt accepté n’est pas un permis d’exercer. Un site peut afficher une interface en français, permettre une inscription et traiter une transaction sans être autorisé à proposer ses jeux sur le territoire français. Le moyen de paiement décrit une opération ; il ne dit rien, à lui seul, de la légalité de l’activité qui suit.
La distinction est décisive pour le Pay N Play. Un parcours présenté comme rapide, ou comme évitant la création d’un compte classique, ne transforme pas un casino en ligne en opérateur légal en France. La formule « sans compte » concerne l’apparence de l’inscription, pas le statut juridique du service. De même, une promesse de jeu « sans vérification » ne constitue ni une preuve de fiabilité ni une dérogation aux règles applicables.
En France, les jeux de casino en ligne en argent réel sont interdits. Les offres en ligne autorisées dans le domaine des jeux d’argent se limitent aux paris sportifs, aux paris hippiques et au poker, proposés par des opérateurs agréés par l’Autorité nationale des jeux, l’ANJ. Cet agrément ne vaut donc pas autorisation générale de proposer des machines à sous, de la roulette ou d’autres jeux de casino en ligne. Un site qui annonce un casino Pay N Play « légal en France » ne peut pas rendre cette affirmation vraie par son seululaire commercial.
Le cadre concerne aussi les opérateurs qui visent le public français sans autorisation. L’ANJ peut agir contre ces sites ; leur accessibilité technique ne signifie pas qu’ils sont admis sur le marché. C’est une différence que les écrans bien traduits ont parfois intérêt à brouiller. La loi, elle, ne se laisse pas traduire en bouton de paiement.
Les conséquences ne sont pas seulement administratives. Une offre illégale ne garantit pas que les opérations de jeu seront fiables : gains non versés et données personnelles exposées font partie des risques. En cas de litige avec une plateforme offshore, les joueurs ne disposent pas d’un recours auprès des autorités françaises. Le mot « fiable » ne se déduit donc ni de la rapidité d’un dépôt ni de l’absence apparente de formalités.
Enfin, la protection des joueurs appartient au même cadre. Les jeux d’argent sont interdits aux mineurs. Les opérateurs autorisés doivent prévenir le jeu excessif ou pathologique et informer sur la possibilité de s’auto-interdire. Un service qui écarte ces obligations ne devient pas plus acceptable parce qu’il promet une entrée sans friction. Le paiement passe parfois. La légalité, non.
Section element
Risques légaux
Les jeux de casino en ligne en argent réel sont interdits en France. L'utilisation de plateformes non agréées expose les joueurs à des risques de non-paiement des gains et au vol de données personnelles sans recours possible auprès des autorités françaises.
Quelles cartes passent, et lesquelles restent à la porte
Dans les casinos en ligne qui s’adressent au public français, la carte bancaire occupe une place dominante. Elle a pour elle une familiarité presque banale : elle accompagne les achats ordinaires, et son nom suffit souvent à désigner un moyen de paiement sans détour. Mais cette habitude ne transforme pas chaque carte en passe-partout. L’acceptation dépend du site et du réseau auquel la carte appartient.
Pour Visa et Mastercard, le paysage est relativement lisible : ces deux réseaux sont couramment acceptés par les sites de casino en ligne accessibles aux joueurs français. Ils couvrent l’essentiel des attentes associées à un paiement par carte. Cela ne signifie pas que chaque opérateur propose les deux, ni que leur présence soit garantie sur toutes les pages de paiement. Un logo peut ouvrir une porte ; il ne donne pas les clés de toutes les autres.
American Express se rencontre moins souvent. La raison tient notamment aux frais de traitement plus élevés supportés par les opérateurs, qui peuvent peser dans leur décision de proposer ou non cette carte. Ce détail financier, peu visible au moment de choisir un moyen de paiement, dessine pourtant une frontière concrète : les réseaux ne coûtent pas la même chose à ceux qui les acceptent, et leur place dans l’offre s’en ressent. Rien de mystérieux. Une question de frais.
La recherche d’un casino associant Pay N Play et paiement par Visa peut donc mêler deux critères distincts. Le premier concerne la présence d’un parcours désigné comme Pay N Play ; le second, l’acceptation d’une carte d’un réseau particulier. La présence de Visa dans un menu de paiement ne suffit pas à établir qu’un site fonctionne selon ce parcours. Inversement, l’étiquette Pay N Play ne permet pas de déduire quelles cartes sont proposées. Les deux informations doivent être examinées séparément.
Cette distinction compte d’autant plus que les mots affichés sur une page ne disent pas tout de la situation d’un opérateur. Une carte acceptée indique seulement qu’un moyen de paiement est pris en charge ; elle ne vaut ni validation générale du site ni preuve d’autorisation à proposer des jeux de casino en ligne en France. Dans un domaine où la facilité du paiement peut donner une impression de normalité, cette nuance mérite de rester visible.
Pour comparer les cartes, l’ordre des vérifications est simple : repérer les réseaux réellement affichés, puis distinguer cette acceptation du mode de fonctionnement annoncé. Visa et Mastercard restent les références les plus courantes ; American Express est moins fréquemment proposé, notamment en raison de ses coûts de traitement. Quant au Pay N Play, son nom ne remplace pas la liste des cartes disponibles. Ce sont deux questions différentes.
Le paiement instantané, promesse et limites du Pay N Play
La vitesse d’un paiement se mesure à deux moments différents : celui où le dépôt apparaît et celui où un retrait parvient à son destinataire. Les confondre transforme une impression de fluidité en promesse trompeuse. Un parcours peut sembler immédiat au moment de payer, sans que toutes les étapes suivantes le soient.
Dans les services de jeu en ligne, la carte bancaire reste largement utilisée et permet souvent de déposer sans manipulation technique particulière. D’autres solutions rendent aussi possibles des opérations en quelques secondes : portefeuille électronique, carte bancaire virtuelle ou service comme Apple Pay. Cette rapidité décrit certains paiements disponibles, pas une qualité universelle attachée à une plateforme ou à une méthode.
Carte bancaire
Le moyen le plus courant, permettant souvent de déposer sans manipulation technique particulière.
Portefeuille électronique
Une solution alternative permettant des opérations de dépôt en quelques secondes.
Carte virtuelle / Apple Pay
Des services modernes offrant une rapidité d'exécution pour les transactions
Le Pay N Play est souvent associé à l’idée d’un passage direct entre paiement et jeu. Mais son nom ne suffit pas à décrire le parcours réellement proposé. Il ne permet pas, à lui seul, de savoir quels moyens de paiement sont acceptés, à quel moment un compte est crédité ni comment un retrait est traité. Ces détails dépendent de l’offre et du moyen choisi. Le raccourci verbal est plus net que le parcours.
La question « comment ça marche ? » appelle donc une réponse concrète, mais limitée : un dépôt passe par un moyen de paiement accepté, puis son traitement permet — ou non — de rendre le montant disponible. Le retrait constitue une opération distincte. Il peut suivre un autre calendrier, car la plateforme et les intervenants bancaires ne traitent pas nécessairement l’argent au même rythme. « Instantané » ne qualifie pas forcément toute la chaîne.
C’est particulièrement important pour les recherches qui associent Pay N Play à un retrait rapide ou à un virement. Ces mots expriment une attente ; ils ne prouvent ni qu’un retrait sera immédiat, ni qu’un virement est proposé. La vitesse visible au dépôt ne permet pas de déduire celle du retour des fonds. Même lorsque l’interface est conçue pour réduire les étapes, le terme employé ne remplace pas les conditions propres au paiement.
Les moyens disponibles forment ainsi un paysage plus large que le seul Pay N Play : carte bancaire, portefeuille électronique, carte virtuelle et services de paiement mobile peuvent répondre à des usages différents. Leur présence et leur fonctionnement ne doivent pas être présumés identiques d’un site à l’autre. Un dépôt en quelques secondes est possible avec certaines solutions ; cela ne signifie pas que chaque casino les accepte, ni que toutes les opérations suivent le même délai.
L’expression « paiement Pay N Play » peut donc recouvrir des attentes de simplicité, de dépôt rapide ou de retrait fluide, mais ces attentes doivent rester séparées des caractéristiques effectivement annoncées pour chaque moyen. La promesse de rapidité ne renseigne pas à elle seule sur l’ensemble du parcours financier. Elle ne renseigne pas davantage sur la nature légale de l’offre concernée en France : la vitesse d’une transaction et son autorisation sont deux questions distinctes.
Reste une nuance peu spectaculaire, mais décisive : quelques secondes peuvent suffire à déplacer de l’argent, sans abolir les étapes qui encadrent un paiement. La rapidité existe. Elle n’est pas un passe-partout.
Le dépôt par carte, de la saisie à la validation bancaire
Un dépôt par carte bancaire commence par la saisie des informations de la carte dans l’interface de paiement. Cette étape ne suffit généralement pas à valider la transaction : en France, une vérification 3D Secure intervient dans la quasi-totalité des cas après cette saisie. Le parcours quitte alors brièvement le site pour passer par la banque.
Cette vérification s’inscrit dans l’authentification forte prévue par la directive DSP2. Elle ajoute une protection à la transaction, au lieu de faire reposer la validation sur les seules informations inscrites sur la carte. Selon le dispositif retenu par la banque, la confirmation passe par un code reçu par SMS ou par une validation dans son application. La carte est saisie d’un côté ; l’accord bancaire est donné de l’autre.
Dépôt par carte
Saisie des informations
L'utilisateur entre les données de sa carte bancaire dans l'interface de paiement du site.
Authentification forte
Le parcours bascule vers la banque pour une vérification 3D Secure (code SMS ou validation via application).
Validation finale
Une fois l'accord bancaire donné, la transaction est validée et les fonds sont transférés.
Le geste paraît banal, mais il raconte une évolution plus large du paiement en ligne. À mesure que les achats se sont déplacés vers des interfaces où la carte circule sans contact direct, la validation a dû prouver que la personne qui initie l’opération peut aussi la confirmer auprès de sa banque. Une étape de plus, donc, pour rendre le paiement moins dépendant de la seule possession des données de carte. Rien de spectaculaire.
Sur mobile, la logique reste la même : les informations sont entrées dans le parcours de paiement, puis la banque demande sa confirmation par SMS ou dans son application. L’écran peut changer, pas le principe de cette authentification. La facilité d’un dépôt ne se mesure donc pas uniquement au nombre de champs affichés ; elle dépend aussi de la manière dont la banque organise cette validation.
Le terme Pay N Play ne permet pas, à lui seul, de décrire une procédure par carte identique sur tous les sites. La validation bancaire reste un élément distinct du nom donné à un parcours de paiement. Un dépôt annoncé comme simple ou rapide ne dispense pas de cette étape lorsqu’elle est demandée. Et l’acceptation d’une carte ne transforme pas, à elle seule, un site de jeux en opérateur autorisé en France.
Quel montant prévoir pour un premier dépôt
Pour un dépôt par carte bancaire, les montants annoncés dans les présentations spécialisées du secteur se situent généralement entre 10 et 20 €. Cette fourchette donne un repère, pas une règle applicable à chaque site. Les informations consacrées aux seuils se contredisent sur les extrêmes : certains opérateurs affichent un minimum de 5 €, tandis que d’autres en demandent 20. Le bas de la fourchette existe donc, mais il ne définit pas l’ensemble du marché décrit par ces offres.
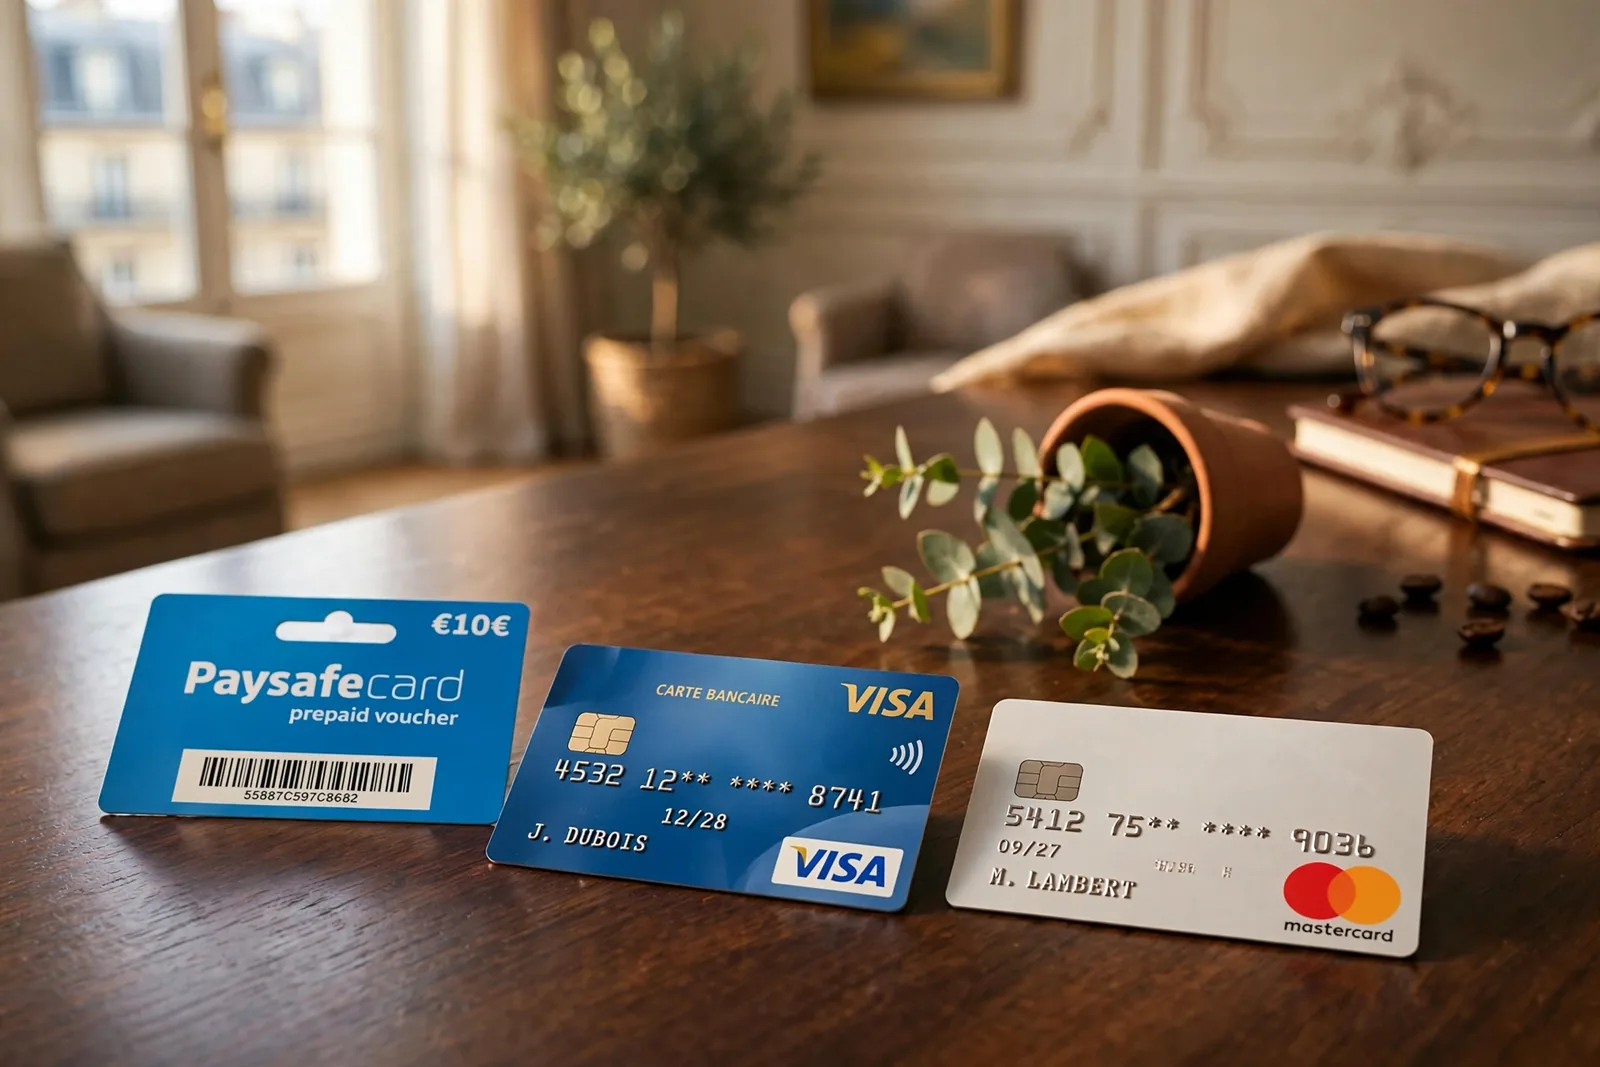
Cette différence paraît modeste sur une page de paiement ; elle l’est moins au moment de décider si une inscription a un sens. Un seuil de dépôt n’est pas une recommandation de dépense, ni une estimation de ce qui serait nécessaire pour jouer. Il indique seulement la somme à partir de laquelle une plateforme prétend accepter un dépôt. La nuance compte : un montant affiché comme faible peut rendre l’entrée plus facile, sans rendre l’offre plus sûre ni modifier ce qu’elle implique.
En France, les jeux de casino en ligne ne sont pas autorisés. Les opérateurs agréés par l’ANJ peuvent proposer certaines activités en ligne, mais pas des jeux de casino. Ainsi, un site qui présente un dépôt par carte, un montant minimal en euros ou une inscription ouverte aux résidents français ne devient pas légal pour autant. Le chiffre décrit une condition de paiement annoncée, non une autorisation d’exercer. Une frontière administrative que le bouton de dépôt ne saurait effacer.
C’est aussi pourquoi les formulations associant un dépôt de 5 € ou de 10 € au Pay N Play doivent être lues avec prudence. Le montant, à lui seul, ne permet pas de confirmer que cette méthode est proposée, ni qu’un casino donné accepte ce parcours. Les conditions de dépôt varient selon les plateformes, et la mention d’une somme dans une présentation ne prouve pas que le service soit effectivement accessible en France. Un mot de paiement n’est pas un statut juridique.
À retenir
- Distinguer le seuil de dépôt du budget de jeu
- Vérifier l'agrément ANJ de l'opérateur
- Séparer le montant minimal de la fiabilité du site
À éviter
- Confondre un dépôt bas avec une offre sécurisée
- Croire qu'un paiement accepté valide la légalité
- Présumer que le Pay N Play garantit un retrait rapide
La différence entre 5 € et 20 € peut néanmoins éclairer la manière dont les offres sont présentées. Un seuil bas met en avant une entrée peu coûteuse ; un minimum plus élevé sélectionne davantage les sommes acceptées dès le premier dépôt. Mais rien, dans ces seuls montants, ne permet de déduire la qualité d’un service, la facilité d’un retrait ou la fiabilité du jeu. Ces questions ne se règlent pas par une arithmétique de vitrine.
Il faut également séparer le montant minimal du montant réellement débité. Le premier désigne une condition annoncée par la plateforme ; le second dépend de la somme choisie lors de la transaction. Les deux notions sont parfois rapprochées dans les pages de présentation, alors qu’elles ne répondent pas à la même question. Un dépôt minimum ne signifie pas que chaque dépôt sera de cette valeur, pas plus qu’il ne garantit que la transaction aboutira.
Dans les recherches autour d’un casino en ligne acceptant une carte bancaire, cette distinction se brouille facilement : une somme apparaît, puis le mode de paiement, puis une promesse de simplicité. Pourtant, le seuil n’explique ni le fonctionnement du paiement ni les conditions attachées à l’offre. Il ne dit pas non plus si le dépôt pourra être récupéré sans difficulté. Les sites illégaux ne garantissent pas la fiabilité des opérations, et les joueurs qui y rencontrent un litige ne disposent pas d’un recours auprès des autorités françaises.
Le chiffre le plus bas attire naturellement l’œil. C’est précisément sa limite : il décrit le prix d’entrée affiché, pas le coût réel d’une expérience, et encore moins sa légitimité. Une présentation qui associe un petit dépôt, une carte bancaire et le Pay N Play ne transforme pas ces éléments en garantie. En France, les seuils annoncés doivent donc être compris comme des conditions revendiquées par des offres de casino en ligne non autorisées, et non comme des repères validés par un marché légal.
Du petit dépôt aux mises plus larges : raisonner en euros
Un seuil de dépôt indique la somme minimale acceptée pour alimenter un compte. Il ne dit ni combien une partie coûtera, ni combien de temps un budget durera. Cette distinction paraît élémentaire ; les interfaces de paiement, elles, la rendent parfois moins visible. Le montant affiché au moment du dépôt concerne l’entrée d’argent, pas une promesse de jeu prolongé.
Pour les dépôts par carte bancaire évoqués dans des présentations spécialisées du secteur, la fourchette générale rapportée va de 10 à 20 €. Mais les montants minimaux divergent d’un opérateur à l’autre : certains exigent 5 €, tandis que d’autres fixent le seuil à 20 €. Ces indications ne constituent pas un tarif propre au Pay N Play. Le nom de cette formule ne permet donc pas de déduire le montant à verser, ni même de supposer qu’elle est proposée.
Un dépôt faible peut limiter la somme engagée au départ ; il ne transforme pas le jeu en activité sans risque. À l’inverse, un minimum plus élevé ne rend pas une plateforme plus fiable. Le seuil est une condition de paiement, non un indice de qualité. Il ne renseigne pas davantage sur les mises proposées, les règles applicables ou la possibilité de récupérer les sommes déposées.
Section element
Seuils de dépôt
Les montants minimaux pour un premier dépôt par carte se situent généralement entre 10 et 20 €, bien que certains sites acceptent dès 5 €.
Le budget mérite ainsi d’être pensé séparément du minimum demandé. Celui-ci marque une porte d’entrée comptable ; le budget, lui, correspond à une somme que la personne accepte de perdre. Confondre les deux revient à laisser une règle fixée par l’opérateur décider à la place du joueur. L’affichage en euros donne une mesure nette, mais la netteté du chiffre ne rend pas l’activité plus prévisible.
En France, cette réflexion ne doit toutefois pas faire oublier le cadre légal : les jeux de casino en ligne sont interdits, et une transaction acceptée ne rend pas un site autorisé. Les offres de jeux d’argent en ligne proposées sans autorisation sont illégales ; elles ne garantissent pas la fiabilité des opérations, et les joueurs peuvent se trouver sans recours auprès des autorités françaises en cas de litige. Un seuil bas n’efface rien de cela.
La prudence budgétaire ne remplace donc pas la légalité. Elle ne consiste pas à trouver le montant qui rendrait une offre acceptable, mais à comprendre ce que signifie réellement le chiffre affiché : une condition de dépôt, variable selon l’opérateur, et non une mesure de sécurité. Le minimum n’est pas un budget.
Bonus, anonymat et vérification : ce que les faits permettent d’affirmer
Les mots « bonus », « anonymat » et « Pay N Play » se retrouvent souvent associés, comme si leur voisinage suffisait à établir une offre. Il n’en est rien. Un intitulé évoquant un bonus de bienvenue ou un code promotionnel ne prouve ni que la promotion existe, ni qu’elle s’applique à une méthode de paiement particulière. Les conditions concrètes d’une offre doivent être distinguées de la promesse suggérée par son nom.
La même prudence vaut pour l’anonymat. La simplicité apparente d’un parcours de paiement ne signifie pas qu’un compte échappe aux vérifications. Dans le secteur des jeux d’argent, une transaction acceptée n’atteste pas davantage de l’identité de l’opérateur ni de son autorisation à proposer des jeux en France. Le moyen de paiement ne transforme pas une activité interdite en activité légale.
Le cadre français est ici décisif, même si les mots employés par les sites peuvent donner l’impression d’un univers sans frontières. Les casinos en ligne proposant des jeux d’argent sont illégaux en France. L’ANJ agit contre les sites qui visent le public français sans autorisation ; une page rédigée en français, une inscription possible ou un paiement qui passe ne valent pas agrément. Les offres illégales ne garantissent pas la fiabilité du jeu, et les joueurs d’une plateforme offshore ne disposent d’aucun recours auprès des autorités françaises en cas de litige.
L’anonymat présenté comme une promesse commerciale mérite donc un examen particulièrement froid. Il peut désigner, dans le langage publicitaire, un parcours jugé simple ou discret ; il ne permet pas d’en déduire l’absence de contrôles. De même, l’expression « sans vérification » ne constitue pas une garantie. Elle ne change rien au statut juridique du site, et ne protège ni les fonds ni les données personnelles contre les risques associés à une offre illégale.
Les bonus relèvent d’une autre confusion fréquente : l’existence d’un code, d’une offre de dépôt ou d’un avantage annoncé ne dit rien, à elle seule, sur les conditions d’accès, les restrictions applicables ou la possibilité de retirer des gains. Ces éléments ne peuvent être tenus pour acquis parce qu’ils figurent dans une formule promotionnelle. En France, le premier point n’est pas la générosité affichée, mais la légalité de l’offre. Le décor ne fait pas le droit.
Section element
Attention L'anonymat ou l'absence de vérification promis par certains sites ne constituent pas une garantie de sécurité ni une dérogation aux règles légales en vigueur.
Enfin, les règles de protection des joueurs ne disparaissent pas derrière unulaire de paiement. Les jeux d’argent sont interdits aux mineurs, et les opérateurs doivent prévenir le jeu excessif ou pathologique et informer de la possibilité de s’auto-interdire. Une promesse d’anonymat ne saurait effacer ces exigences. Deux mots, souvent confondus : discrétion et garantie.
Jeux, tours gratuits et paiement : ne pas confondre les promesses
Dans les expressions qui associent le Pay N Play aux jeux de casino, deux sujets se trouvent souvent rapprochés comme s’ils formaient une seule offre. D’un côté, il y a le parcours de paiement et d’inscription auquel renvoie cette appellation. De l’autre, le contenu ludique : jeux accessibles en ligne, tables avec croupier, tours gratuits ou offre de bienvenue. La proximité des mots ne prouve pas que ces éléments soient disponibles ensemble, ni qu’ils soient proposés dans un cadre légal en France.
Un moyen de paiement ne constitue pas un catalogue de jeux. Il ne transforme pas non plus un site en opérateur autorisé. La formule « casino avec Pay N Play » peut désigner une promesse commerciale, une caractéristique annoncée par une plateforme ou simplement une combinaison de termes. Elle ne suffit pas à établir ce que le site propose réellement, comment ses jeux fonctionnent, ni quelles règles s’appliquent aux dépôts et aux gains. Dans ce domaine, l’étiquette tient parfois lieu de démonstration. C’est peu.
Les recherches portant sur des jeux de casino associés au Pay N Play recouvrent des attentes différentes : jouer à des jeux en ligne, accéder à une offre en direct, ou trouver des tours gratuits. Ces attentes concernent le contenu et les conditions commerciales, pas le moyen de paiement lui-même. Une page peut juxtaposer ces notions sans que l’une garantisse l’autre. La présence d’un bouton de paiement ne confirme pas l’existence d’une offre de tours gratuits ; l’annonce d’un bonus ne permet pas de conclure que le parcours de paiement annoncé est disponible. Chaque promesse doit donc être comprise séparément.
Cette distinction prend un relief particulier en France. Les jeux de casino en ligne y sont interdits, tandis que les offres autorisées en ligne se limitent aux paris sportifs, aux paris hippiques et au poker proposés par des opérateurs agréés. La présentation d’un site en français, la possibilité de créer un compte ou l’acceptation d’une transaction ne lui confèrent pas une autorisation d’exercer. Les sites de casino en ligne sont illégaux sur le territoire français ; l’ANJ agit contre ceux qui ciblent activement le public français sans autorisation.
Il n’existe donc pas de catégorie française de jeux de casino en ligne rendue licite par l’ajout du Pay N Play. Ce nom ne crée pas une exception pour les jeux en direct, les jeux accessibles depuis un navigateur ou les prétendus tours gratuits. Il décrit au mieux un aspect de l’expérience annoncée, pas le statut juridique de l’offre. Les mots changent ; la règle, non.
Les tours gratuits méritent une attention particulière parce que leur appellation donne l’impression d’un cadeau détaché du reste. Or, une mention promotionnelle ne dit pas à elle seule quels jeux sont concernés, quelles conditions s’appliquent, ni si l’offre est effectivement accessible. Surtout, elle ne règle pas la question préalable de la légalité du site. Une promesse de jeu gratuit ne rend pas licite une offre de casino en ligne qui ne l’est pas.
Section element
Points essentiels
- Le Pay N Play est une appellation commerciale et non une norme technique ou légale
- La rapidité d'un dépôt ne garantit ni la légalité du site ni la vitesse du retrait
- Les casinos en ligne restent illégaux en France, indépendamment du mode de paiement
- Les bonus et tours gratuits ne doivent pas occulter l'absence de recours juridiques sur les sites offshore
Le même raisonnement vaut pour le casino en direct. La présence d’une table animée ou d’un croupier à l’écran relève du contenu proposé par la plateforme ; elle ne constitue pas une preuve de fiabilité ou d’autorisation. Une interface soignée peut donner à une offre une apparence familière, presque institutionnelle. L’apparence ne remplace pourtant ni le cadre légal ni les garanties attachées à une activité autorisée. Les offres illégales ne garantissent pas la fiabilité des opérations de jeu. En cas de litige avec une plateforme offshore, les joueurs ne disposent pas de recours auprès des autorités françaises.
Les formulations qui promettent à la fois un paiement simplifié, des jeux variés et des tours gratuits condensent ainsi plusieurs affirmations dans une même vitrine. Il faut les dissocier. Le paiement concerne la transaction ; les jeux, le contenu ; le bonus, une condition commerciale ; l’autorisation, le droit d’exercer. Aucun de ces éléments ne peut se substituer aux autres. Un site peut afficher une promesse sans que celle-ci établisse la réalité de toutes les composantes de l’offre.
Cette confusion n’est pas qu’une maladresse deulaire. Elle sert aussi une logique de présentation : rapprocher la facilité d’accès et l’attrait du jeu pour faire paraître naturelle une activité qui demeure interdite en France lorsqu’il s’agit de casino en ligne. Le Pay N Play ne doit donc pas être lu comme un label de sécurité, une garantie de gains ou un passe-droit réglementaire. Les jeux d’argent sont interdits aux mineurs, et les opérateurs autorisés doivent prévenir le jeu excessif et informer sur l’auto-interdiction. Ces protections ne se déduisent pas d’une promesse de paiement ou de tours gratuits.
En somme, l’association entre paiement, jeux et gratuité relève d’abord du discours de l’offre. Elle n’établit ni la disponibilité effective d’un jeu, ni l’existence d’un bonus, ni la légalité d’un casino en France. La distinction paraît sèche. Elle évite pourtant de prendre une formule commerciale pour une garantie.
Baccarat, blackjack et autres recherches autour du Pay N Play
Associer le Pay N Play au baccarat ou au blackjack ne renseigne pas, à lui seul, sur la présence de ces jeux dans une offre accessible en France. Ces mots décrivent un intérêt, pas une disponibilité. Il en va de même pour les recherches portant sur des jeux de type crash ou sur un jackpot : leur présence dans une formule commerciale ne prouve ni que le jeu existe sur une plateforme donnée ni que celle-ci peut légalement accueillir des joueurs français.
La même prudence vaut pour les comparatifs et les notes attribuées aux casinos. Un classement peut mesurer des critères choisis par son éditeur, mais ne transforme pas un site en opérateur autorisé. En France, les casinos en ligne sont interdits ; l’agrément de l’ANJ concerne d’autres catégories de jeux d’argent proposées en ligne. Une page en français, un compte ouvert ou un paiement accepté ne modifie pas cette distinction. Les termes « équitable » ou « fair-play », eux non plus, ne constituent pas une preuve indépendante de fiabilité.
Les mentions de jeux gratuits, de robinets à cryptomonnaie ou de casinos en cryptomonnaie relèvent d’attentes différentes, souvent mêlées dans les mêmes formulations. Elles ne permettent pas de conclure qu’une offre est disponible, que ses conditions sont sûres ou qu’elle échappe aux règles françaises. Quant à la recherche d’un retrait, elle ne garantit ni le versement des gains ni l’existence d’un recours en cas de litige. Les plateformes non agréées exposent notamment à des risques de non-paiement et de vol de données personnelles ; une plateforme offshore ne donne pas accès aux recours des autorités françaises.
Leulaire, en somme, fait beaucoup de choses à la fois : il suggère un jeu, une méthode de paiement, une réputation, parfois une promesse. Mais juxtaposer ces éléments ne les vérifie pas. Dans un marché où l’offre de casino en ligne est illégale, le nom d’un jeu ou une note favorable ne suffit pas à rendre l’offre disponible ni fiable. L’étiquette est séduisante. La preuve, elle, manque.
Section element
Quel est le montant minimum pour un dépôt par carte bancaire ?
Le minimum est généralement compris entre 10 et 20 €. Certains opérateurs acceptent un dépôt de 5 €, tandis que d’autres exigent 20 €.
Mes règlements sur internet sont-ils sécurisés ?
En France, l’authentification forte imposée par la DSP2 ajoute une protection aux paiements en ligne. Pour un dépôt par carte, elle prend généralement la forme d’un code SMS ou d’une validation dans l’application bancaire.
Quelles cartes bancaires sont acceptées dans les casinos en ligne ?
Visa et Mastercard sont couramment acceptées. American Express est moins fréquente, et certaines cartes prépayées ou à autorisation systématique peuvent être refusées ou poser problème.
Quelle est la différence entre un casino agréé ANJ et un casino offshore en France ?
Un agrément de l’ANJ autorise certains jeux, comme les paris sportifs, les paris hippiques et le poker, mais pas les jeux de casino en ligne en argent réel. Un site offshore accessible depuis la France n’est pas pour autant autorisé à y proposer ses jeux ; en cas de litige, les joueurs ne disposent pas d’un recours auprès des autorités françaises.
Pourquoi mon dépôt par carte bancaire est-il refusé au casino ?
Votre banque peut bloquer une transaction liée aux jeux d’argent, parfois temporairement lors d’un premier paiement. Le refus peut aussi venir d’une carte de débit qui n’autorise pas les crédits marchands ou d’un type de carte non accepté par l’opérateur.
Le dépôt par carte bancaire au casino est-il sécurisé ?
L’authentification forte exigée en France ajoute une protection au dépôt, généralement par code SMS ou validation dans l’application bancaire. Cela ne garantit toutefois ni la légalité ni la fiabilité du casino : les jeux de casino en ligne en argent réel ne sont pas autorisés en France.