Table des matières10
- Mastercard au casino : une carte parmi les usages bancaires courants
- Avec Mastercard, mais pas toujours avec les mêmes cartes
- Bonus et paiement : deux conditions qui ne se confondent pas
- Quel montant déposer par carte ?
- En France, l’acceptation d’une carte ne vaut pas autorisation
- Le mot « faucet » face aux paiements par carte
- Les cartes françaises et l’étape de sécurité bancaire
- Des dépôts de 5, 10 ou 20 euros : des seuils variables
- Dépôt instantané, retrait plus lent
- Comment se déroule un paiement par carte, de la saisie à la validation
Section element
L’acceptation de la carte, les conditions de dépôt et le cadre légal français sont à distinguer avant toute transaction.
Mastercard au casino : une carte parmi les usages bancaires courants
Dans les habitudes de paiement en ligne, la carte bancaire occupe une place familière. Elle relie un compte à un réseau de paiement et s’insère dans des gestes déjà connus hors des jeux : payer un achat, confirmer une transaction, consulter un relevé. Les pages consacrées au paiement par Mastercard dans un casino reprennent cette familiarité. La carte semble être un simple moyen de passer d’un compte bancaire à un site. Mais, en France, cette apparente simplicité demande une distinction préalable.
Les jeux de casino en ligne sont interdits sur le territoire français. Les opérateurs agréés peuvent proposer des paris sportifs, des paris hippiques et du poker en ligne, mais pas des jeux de casino. Une page en français, une inscription possible ou une transaction acceptée ne change pas ce cadre. Un site qui propose des jeux de casino en ligne aux résidents français ne devient donc pas autorisé parce qu’il affiche le logo Mastercard ou qu’un paiement aboutit. Le moyen de paiement décrit une possibilité technique, non un statut légal.
Pour choisir un site lié au thème des paiements par Mastercard, il faut aussi vérifier les activités autorisées en France. Les licences indiquées ici renseignent sur ces activités, mais ne confirment pas l’acceptation de Mastercard.
1. DAZN Bet
Licence: ANJ – paris sportifs DAZN Bet dispose d’une licence ANJ pour les paris sportifs.
2. Betsson
Licence: ANJ – paris sportifs Betsson dispose d’une licence ANJ pour les paris sportifs.
3. Winamax
Licence: ANJ – paris sportifs, jeux de cercle Winamax dispose de licences ANJ pour les paris sportifs et les jeux de cercle.
4. Bwin
Licence: ANJ – paris sportifs Bwin dispose d’une licence ANJ pour les paris sportifs.
5. Olybet
Licence: ANJ – paris sportifs Olybet dispose d’une licence ANJ pour les paris sportifs.
Cette distinction donne un sens plus précis à la recherche d’un casino qui accepte Mastercard. Dans les pratiques de paiement observées sur les plateformes de jeux en ligne, la carte bancaire est le moyen le plus répandu en France, et Visa comme Mastercard sont couramment acceptées par les sites accessibles aux joueurs français. Cette place explique que Mastercard revienne souvent dans les pages de paiement : elle appartient aux réseaux familiers du commerce en ligne, sans exiger une solution spécialisée propre aux jeux. Elle n’efface toutefois pas la différence entre les catégories de jeux autorisées et les casinos en ligne interdits.
Le recours à la carte a aussi une dimension sociale. Le paiement bancaire transforme une dépense en opération ordinaire, visible parmi d’autres mouvements sur un compte. La carte n’a rien d’exotique : c’est précisément ce qui la rend aisée à reconnaître et à rechercher. Dans le langage des plateformes, le dépôt par carte apparaît souvent comme une option évidente, au même titre que d’autres usages courants du commerce numérique. Cette normalité de forme ne doit pas être confondue avec une validation de l’activité à laquelle le paiement est destiné.
Pour les jeux autorisés en ligne, Visa et Mastercard constituent des moyens de paiement usuels. Pour les casinos, le mêmeulaire circule sur des sites qui peuvent être accessibles depuis la France, mais dont l’offre est illégale. C’est une différence que l’interface ne met pas toujours au premier plan. Un bouton de paiement, une devise familière ou une page traduite donnent à l’expérience un air de service ordinaire. Rien de cela ne constitue une autorisation d’opérer en France.
La question « Mastercard est-elle acceptée ? » porte donc sur deux réalités distinctes. D’un côté, elle concerne la présence de cette carte parmi les moyens de paiement reconnus par de nombreuses plateformes de jeux en ligne. De l’autre, elle concerne la nature du service qui reçoit le paiement. La première relève des usages bancaires ; la seconde, du cadre juridique français. Les confondre revient à prendre la porte d’entrée pour la destination.
Cette prudence vaut aussi pour les expressions qui associent Mastercard à des jeux particuliers, comme les jeux de type crash, ou à une inscription présentée comme immédiate. Le nom du moyen de paiement ne permet pas de déduire quelles activités un opérateur propose légalement, ni de garantir les conditions d’accès à un compte. Les jeux de casino en ligne restent interdits en France, quelle que soit la carte affichée. La commodité supposée d’un paiement ne modifie pas la règle.
Dans le secteur autorisé, la carte bancaire demeure ainsi un repère de paiement courant, et Mastercard partage cette place avec Visa. Dans les recherches portant sur les casinos en ligne, ce repère est souvent détaché de la question décisive : celle de la légalité de l’offre. Une transaction qui passe atteste seulement qu’un paiement a été accepté à cet instant. Elle ne prouve ni que le site est autorisé à proposer des jeux de casino en France, ni que les opérations de jeu seront fiables. La carte rend le geste familier. Pas le service.
Section element
Légalité en France
Les jeux de casino en ligne sont interdits sur le territoire français, quel que soit le moyen de paiement utilisé.
Avec Mastercard, mais pas toujours avec les mêmes cartes
Le logo Mastercard répond à une question précise : le réseau de la carte figure-t-il parmi ceux que la plateforme dit accepter ? Il ne suffit pas à décrire toutes les cartes susceptibles d’être présentées sous ce nom. La marque, le type de carte et les conditions fixées par l’opérateur forment trois niveaux distincts. Une acceptation annoncée pour Mastercard ne signifie donc pas que chaque carte portant ce logo sera traitée de la même manière.
Visa et Mastercard sont couramment acceptées sur les plateformes qui proposent des jeux en ligne aux joueurs français. American Express occupe une place moins constante. Les frais de traitement qu’elle entraîne pour les opérateurs sont plus élevés, ce qui aide à comprendre pourquoi son acceptation est moins fréquente. La différence tient ici à l’économie du paiement : chaque réseau a ses propres conditions de traitement, et les plateformes ne retiennent pas nécessairement toutes les options disponibles.
Cette explication n’en fait pas une règle uniforme. Une revue spécialisée rapporte que certains casinos refusent American Express en raison de ses frais élevés. Cette observation porte sur certains opérateurs, non sur l’ensemble des plateformes ni sur une politique immuable. Les conditions peuvent différer d’un site à l’autre ; le nom d’un réseau imprimé sur une carte ne permet pas, à lui seul, de déduire la réponse d’un opérateur.
Les recherches autour d’un casino avec Mastercard, d’un paiement Mastercard ou d’un casino associant Visa et Mastercard renvoient ainsi à une distinction assez sobre : les réseaux les plus répandus ne couvrent pas toutes les cartes ni toutes les situations. Une page peut afficher Mastercard tout en définissant des restrictions selon la catégorie de carte. Il faut lire l’acceptation comme une condition portant sur un moyen de paiement, pas comme une promesse générale concernant n’importe quelle carte bancaire.
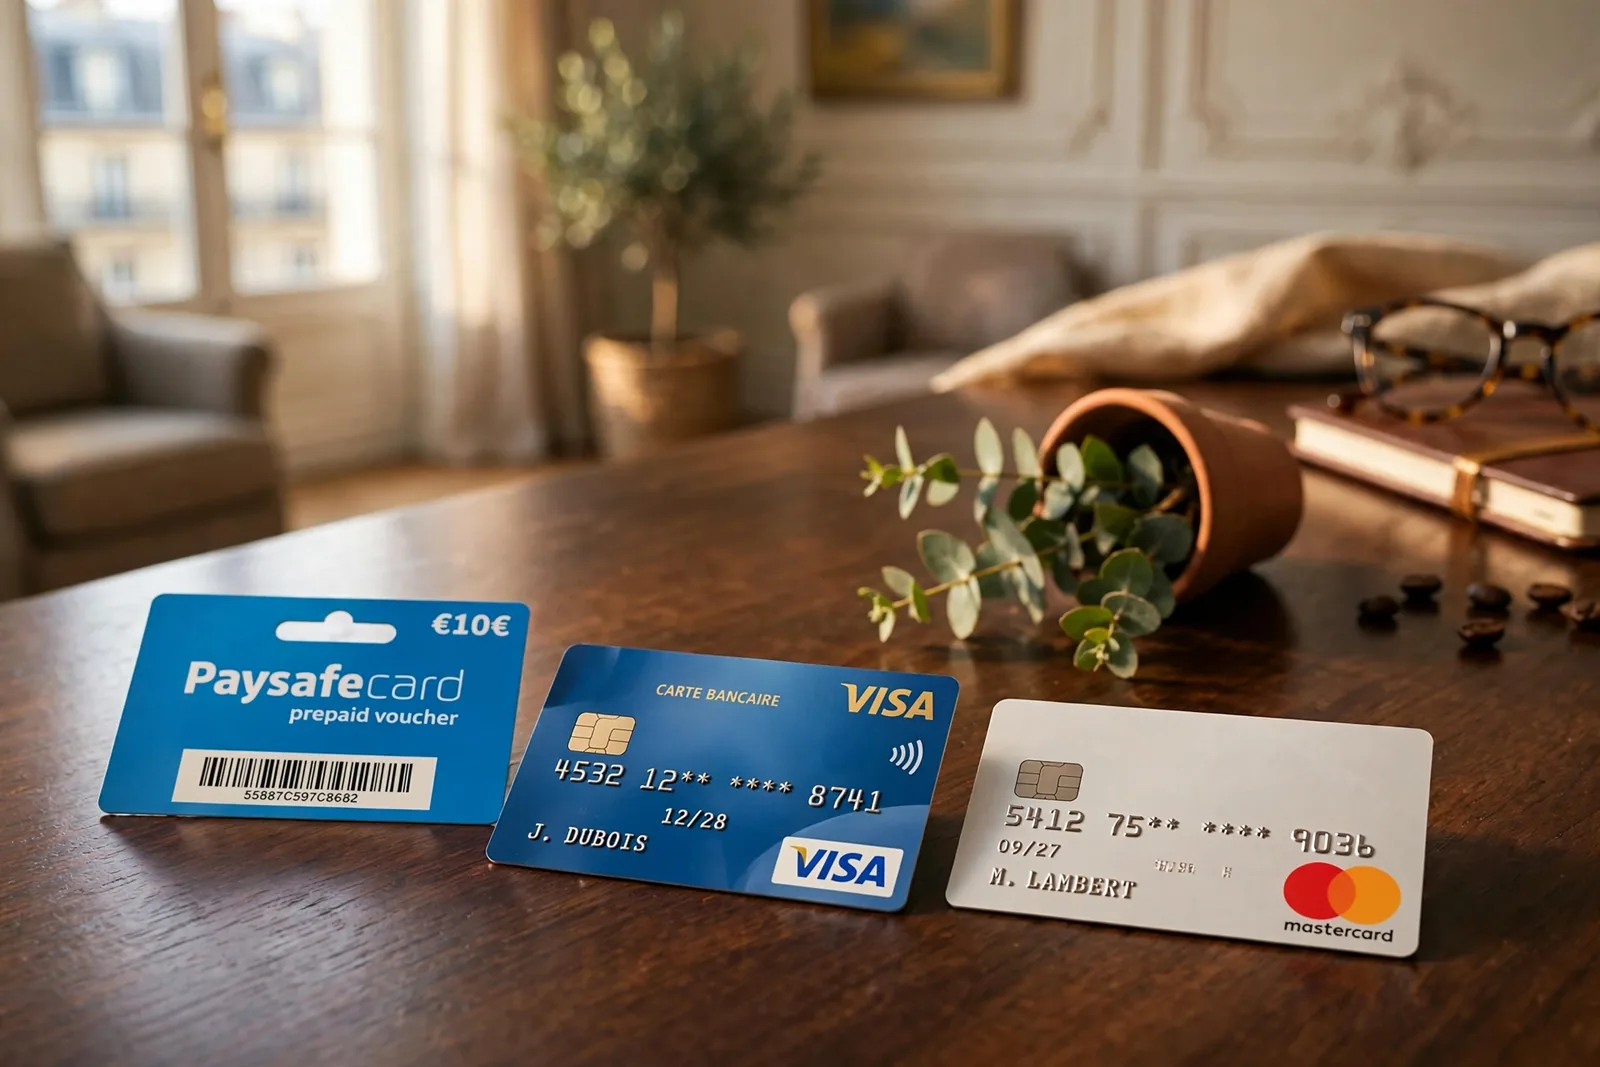
Les cartes professionnelles illustrent cette nuance. Elles sont régulièrement exclues des conditions générales des casinos en ligne. La raison précise peut dépendre des règles de l’opérateur ; le point utile est que le caractère professionnel de la carte peut compter autant que son réseau. Une Mastercard liée à une activité professionnelle n’est donc pas nécessairement traitée comme une carte personnelle portant le même logo. Le réseau ne raconte pas toute l’histoire.
Les cartes cadeaux non rechargeables figurent également parmi les moyens régulièrement exclus par les conditions générales. Là encore, la distinction ne se résume pas à la marque visible. Une carte prépayée ou cadeau peut appartenir à une catégorie différente d’une carte bancaire classique, et l’absence de possibilité de recharge peut peser dans son admissibilité. Les formulations exactes relèvent des règles propres à chaque opérateur.
C’est aussi ce qui rend les avis sur les paiements par Mastercard parfois contradictoires. Deux personnes peuvent parler de cartes différentes, ou de conditions différentes, tout en employant le même nom de réseau. L’une décrit une Mastercard personnelle, l’autre une carte professionnelle ; l’une évoque une plateforme qui affiche cette option, l’autre une plateforme dont les conditions excluent une catégorie particulière. Le mot « Mastercard » paraît précis. Il ne l’est qu’en partie.
Pour American Express, le constat général est plus simple, mais demeure relatif : cette carte est moins souvent acceptée, notamment du fait de ses frais de traitement plus élevés pour les opérateurs. Pour les cartes professionnelles et les cartes cadeaux non rechargeables, les exclusions inscrites aux conditions générales constituent un autre filtre. Dans les deux cas, la marque seule ne permet pas de conclure. La catégorie compte aussi.
Mastercard et Visa
Réseaux les plus répandus et couramment acceptés sur les plateformes de jeux en ligne.
American Express
Acceptation moins fréquente en raison de frais de traitement plus élevés pour les opérateurs.
Cartes professionnelles et cadeaux
Souvent exclues des conditions générales, indépendamment du réseau de la carte.
Bonus et paiement : deux conditions qui ne se confondent pas
Dans les offres de jeux en ligne, le bonus de bienvenue occupe souvent la vitrine : une somme annoncée à l’inscription, parfois présentée comme un avantage lié à une carte. Mais Mastercard n’est pas, à elle seule, une promesse promotionnelle. C’est un moyen de paiement ; l’existence d’un bonus, son contenu et ses conditions relèvent de l’opérateur qui le propose. Le nom de la carte dans une recherche de bonus ne suffit donc pas à établir qu’une offre particulière existe, ni qu’un code fonctionne.
Cette distinction évite de confondre trois choses : l’ouverture d’un compte, le dépôt par carte et l’éventuelle attribution d’un avantage promotionnel. Une offre dite « sans compte » entretient elle aussi une ambiguïté. Le parcours de paiement peut être décrit comme simple, mais cela ne prouve ni qu’un compte soit inutile pour jouer ou retirer, ni qu’une inscription donne automatiquement droit à un bonus. Les modalités dépendent des règles affichées par le service concerné ; un intitulé publicitaire ne les remplace pas.
Les mots « bonus Mastercard » suggèrent parfois que la carte déclencherait une récompense ou qu’un code dédié accompagnerait le dépôt. Ce raccourci transforme un outil bancaire en argument commercial. Or un paiement accepté et une offre accordée sont deux décisions différentes : la première porte sur la transaction, la seconde sur les conditions promotionnelles. Même lorsqu’une page associe les deux, cette proximité visuelle ne garantit pas que le bonus soit automatique, disponible pour toute carte ou applicable à chaque inscription.
Il faut aussi distinguer les conditions du bonus des règles qui encadrent le retrait. Dans la plupart des cas, le retrait est effectué par le moyen ayant servi au dépôt, et seulement à hauteur des sommes déposées. La carte choisie au départ peut donc compter pour la circulation de l’argent, indépendamment de toute promotion. Le bonus, lui, peut avoir ses propres modalités ; il ne modifie pas, par sa seule présence, le principe de paiement associé au dépôt.
La confusion est particulièrement facile lorsque leulaire commercial promet un avantage « avec Mastercard ». Cette formule peut désigner une méthode de dépôt acceptée, une campagne temporaire ou simplement une page qui rapproche deux sujets. Elle ne permet pas de conclure qu’un code vérifié est disponible, qu’un bonus de bienvenue est réservé aux détenteurs de la carte, ou que l’inscription suffit à le recevoir. Seules les conditions précises de l’offre, lorsqu’elle est effectivement proposée, peuvent éclairer ces points.
Au fond, la carte répond à une question de paiement ; le bonus répond à une question de promotion. Les réunir dans une même annonce peut rendre le message plus séduisant, mais ne les rend pas interchangeables. Et derrière l’expression de « bonus sans compte », la prudence s’impose : une formule courte n’explique ni les modalités d’accès au service ni celles d’un éventuel retrait. Les promesses commerciales aiment les raccourcis. Les paiements, moins.
Section element
Le moyen de paiement (Mastercard) et l'offre promotionnelle (bonus) sont deux décisions distinctes de l'opérateur ; l'un ne garantit pas l'autre.
Quel montant déposer par carte ?
Le dépôt par Mastercard ne commence pas partout au même seuil. Une revue spécialisée situe le minimum par carte bancaire dans une fourchette de 10 à 20 €. Cette indication donne un repère, pas une règle commune à toutes les plateformes : le montant retenu dépend des conditions de l’opérateur et peut donc varier d’un site à l’autre.
Les informations disponibles divergent sur les seuils les plus bas. Certaines indiquent qu’un opérateur peut accepter un dépôt minimum de 5 €, tandis que d’autres font état d’un minimum de 20 €. Il ne s’agit pas de deux étapes d’un même parcours, mais de politiques différentes. Un dépôt de 5 € ne peut donc pas être tenu pour possible partout, pas plus qu’un seuil de 20 € ne décrit chaque offre.
Cette différence compte au moment de choisir le montant à déposer. Une somme qui paraît modeste peut rester inférieure au minimum fixé par une plateforme ; à l’inverse, un seuil plus élevé oblige à engager davantage dès le premier dépôt. La carte Mastercard ne détermine pas, à elle seule, ce plancher : celui-ci relève des conditions de dépôt affichées par l’opérateur.
Les montants de 10 € et de 20 € apparaissent ainsi comme des repères utiles, mais pas comme des garanties d’acceptation. Entre ces deux seuils, les conditions peuvent changer, et certaines offres mentionnent un minimum plus bas. Il faut distinguer le montant que le titulaire souhaite déposer de celui que la plateforme autorise effectivement à inscrire dans son formulaire de paiement. Le fait qu’une carte soit acceptée ne signifie pas qu’une somme quelconque puisse être saisie.
Cette mécanique a quelque chose de révélateur : le paiement par carte donne une impression d’uniformité, alors que le seuil d’entrée reste fixé par chaque opérateur. Le logo Mastercard peut être identique d’une page à l’autre ; la somme minimale, elle, ne l’est pas. Un dépôt de 10 € peut correspondre au minimum indiqué sur une offre et ne pas suffire sur une autre. À 20 €, le seuil rapporté par certaines sources est atteint, mais cela ne permet pas de conclure que toutes les conditions de dépôt sont réunies.
Les recherches sur un dépôt de 5 € ou de 10 € renvoient donc à une question précise : quel minimum est annoncé pour cette plateforme et pour ce moyen de paiement ? Les appellations générales comme « dépôt par carte » ne dispensent pas de lire la règle associée à la Mastercard. Le montant affiché dans les conditions de dépôt est le repère pertinent ; la fourchette observée ailleurs ne le remplace pas.
Dans cette matière, la petite somme n’est pas nécessairement la plus accessible. Le seuil décide.
En France, l’acceptation d’une carte ne vaut pas autorisation
Une transaction Mastercard qui aboutit renseigne sur le fonctionnement du paiement, pas sur le statut juridique du site. La carte peut être acceptée par un prestataire bancaire alors que l’offre de jeux, elle, n’est pas autorisée en France. Ces deux contrôles ne se confondent pas : l’un porte sur une opération financière, l’autre sur le droit de proposer des jeux d’argent sur le territoire.
La distinction est décisive pour les casinos en ligne. En France, les jeux de casino en ligne sont interdits. Les opérateurs agréés par l’ANJ peuvent proposer certains jeux en ligne, notamment les paris sportifs, les paris hippiques et le poker, mais cet agrément ne couvre pas les jeux de casino. Il n’existe donc pas de « casino en ligne agréé par l’ANJ » au sens où un site de casino pourrait obtenir une autorisation française pour cette activité.
Section element
L'acceptation technique d'une transaction Mastercard ne constitue en aucun cas une autorisation légale du site en France.
Le logo Mastercard, une page en français ou une inscription accessible ne changent rien à ce cadre. Ils ne prouvent pas qu’un opérateur a le droit de cibler le public français. La même prudence vaut lorsqu’un casino présente une licence délivrée à l’étranger : elle ne remplace pas une autorisation locale et ne rend pas légale une offre interdite en France. Une façade familière, parfois très soignée, reste une façade.
L’ANJ agit contre les sites qui visent activement les joueurs français sans autorisation. Pour les personnes qui utilisent une plateforme offshore, les conséquences ne se limitent pas à une incertitude théorique : l’offre illégale ne garantit pas la fiabilité des opérations, et un gain peut ne pas être payé. En cas de litige avec un tel site, les joueurs ne disposent pas de recours auprès des autorités françaises. Des données personnelles peuvent aussi être exposées.
Le paiement par Mastercard ne constitue donc pas un certificat de confiance. Il indique seulement qu’à cet instant, la transaction a franchi les contrôles nécessaires à son traitement. Il ne vérifie ni la légalité des jeux proposés, ni la capacité de l’opérateur à honorer un retrait, ni l’existence d’une protection accessible en France.
À cela s’ajoute un autre filtre, distinct du droit des jeux : certaines banques françaises bloquent par principe les transactions liées aux jeux d’argent. Un refus bancaire ne permet pas de conclure qu’un site est illégal ; inversement, une transaction acceptée ne prouve pas qu’il est autorisé. Le circuit de paiement et le cadre juridique avancent sur deux voies séparées.
La bonne lecture d’un paiement Mastercard est donc limitée : une opération a été traitée. Rien de plus. Pour les casinos en ligne, la règle française demeure sans équivoque : l’offre est illégale, même lorsque la carte passe.
Le mot « faucet » face aux paiements par carte
Le terme « faucet » accolé à Mastercard brouille deux notions qui ne désignent pas la même chose. Mastercard renvoie à un réseau de paiement par carte bancaire ; « faucet », lui, ne précise pas à lui seul quel service est proposé, ni comment un éventuel paiement fonctionnerait. La juxtaposition des deux mots ne suffit donc pas à établir qu’un casino accepte une carte Mastercard, encore moins qu’un service associé existe ou soit accessible en France.
Cette distinction compte, car les moyens de paiement sont parfois présentés comme s’ils définissaient la nature d’une offre. Or une carte décrit un mode de transaction, pas le statut d’un opérateur ni le fonctionnement d’un jeu. Le mot « faucet » ne transforme pas davantage une opération bancaire en activité autorisée. En France, les jeux de casino en ligne sont interdits ; les opérateurs agréés peuvent proposer en ligne les paris sportifs, les paris hippiques et le poker, mais pas des jeux de casino. Une page en français ou un paiement accepté ne modifie pas ce cadre.
Section element
Faucet
Terme dont la présence seule ne renseigne pas sur un service vérifiable et ne modifie pas le cadre légal d'interdiction des casinos en France.
Le rapprochement peut aussi susciter une confusion avec les autres solutions de paiement. Un portefeuille électronique, une carte bancaire virtuelle ou un service tel qu’Apple Pay permettent aujourd’hui d’effectuer certains dépôts ou retraits en quelques secondes. Cette rapidité décrit le traitement d’une transaction, non la nature du service auquel elle est destinée. Elle ne prouve ni l’existence d’un « faucet » lié à Mastercard, ni la fiabilité d’une plateforme, ni la possibilité d’y retirer des fonds.
Un intitulé promettant un casino Mastercard « sans vérification » appelle la même réserve. La formule ne constitue pas une preuve qu’un opérateur accepte réellement la carte ou qu’il puisse se soustraire aux contrôles applicables. Les mots accolés dans une présentation commerciale peuvent donner l’impression d’une offre cohérente ; ils ne remplacent pas les conditions concrètes de paiement et ne confèrent aucune autorisation en France. Leulaire, lui, ne manque jamais d’assurance.
La prudence consiste donc à séparer les questions. Mastercard concerne le moyen de paiement. « Faucet » reste un terme dont la présence, seule, ne renseigne pas sur un service vérifiable. La rapidité annoncée pour certains paiements ne renseigne pas davantage sur la légalité de l’offre ni sur la possibilité de récupérer une somme. En France, les sites de casino en ligne non agréés sont illégaux ; les opérations de jeu n’y sont pas garanties et les joueurs n’ont pas de recours auprès des autorités françaises en cas de litige. Entre un nom intrigant et une transaction, il reste toute la différence entre une étiquette et un fait.
Les cartes françaises et l’étape de sécurité bancaire
Un paiement par Mastercard destiné à un site de jeux peut être interrompu avant même que la question de la carte se pose. Une revue spécialisée du secteur signale que certaines banques françaises peuvent bloquer temporairement un premier paiement de cette nature. Ce constat concerne des établissements particuliers, et non une règle uniforme appliquée à toutes les banques ou à tous les titulaires de carte.
Le premier refus ne signifie donc pas nécessairement que Mastercard n’est pas acceptée par le site, ni que la carte est inutilisable ailleurs. La décision peut venir du contrôle bancaire portant sur la transaction. La banque peut suspendre l’opération au moment où elle apparaît dans le parcours de paiement, puis la traiter comme un mouvement nécessitant une vérification. Pour les joueurs français qui tentent un dépôt par Mastercard, cette distinction évite de confondre un refus ponctuel avec une incompatibilité générale de la carte.
Il existe aussi des banques qui bloquent par principe les opérations liées aux jeux d’argent. Dans ce cas, la difficulté ne se réduit pas à un incident de validation : le contrôle reflète une politique de l’établissement. Le paiement peut alors échouer même si les informations de la carte ont été correctement saisies. Les frais associés à un dépôt Mastercard ne sont pas la cause de tout refus ; attribuer automatiquement l’échec à des frais de traitement reviendrait à confondre le fonctionnement de la carte et la décision de la banque.
À cette surveillance s’ajoute une étape réglementaire. En France, la directive DSP2 impose une authentification forte pour les transactions et ajoute ainsi une couche de protection au paiement. Il ne s’agit pas seulement de vérifier que le numéro de carte correspond à un compte : l’opération doit aussi être confirmée selon le dispositif de sécurité prévu par la banque. Cette vérification intervient dans le parcours bancaire, indépendamment de la marque de la carte.
Sécurité bancaire et DSP2
En France, la directive DSP2 impose une authentification forte (code SMS ou confirmation via application) pour sécuriser les transactions, indépendamment de la marque de la carte.
Un paiement Mastercard validé confirme donc que la banque a laissé passer cette opération et que l’authentification demandée a abouti. Il ne transforme pas pour autant le site destinataire en service autorisé. La sécurité bancaire protège la transaction contre certains usages non autorisés ; elle ne délivre pas de certificat à l’activité financée. Nuance décisive.
Des dépôts de 5, 10 ou 20 euros : des seuils variables
Un dépôt de 5 € par Mastercard n’est pas accepté partout. Les opérateurs n’affichent pas tous le même minimum : certains fixent le seuil à 5 €, tandis que d’autres demandent au moins 20 €. Cette différence suffit à rendre incertain le sort d’une somme de 10 € ou de 15 € : son acceptation dépend du minimum établi par le site concerné.
Les montants de 5, 10, 15 ou 20 € correspondent donc à des possibilités variables, et non à une règle commune aux paiements par Mastercard. Une somme inférieure au seuil affiché ne devient pas recevable parce qu’elle a été saisie sur le formulaire. À l’inverse, un montant qui atteint le minimum peut satisfaire cette condition précise, sans que cela préjuge de l’acceptation de la transaction.
Les petites sommes donnent à voir une logique assez simple : le réseau de la carte ne fixe pas, à lui seul, le dépôt minimal. Mastercard sert de moyen de paiement ; le seuil est déterminé par l’opérateur. Le choix d’un montant rond, comme 10 € ou 20 €, ne garantit donc pas qu’il corresponde aux règles de chaque établissement.
La recherche d’un dépôt de 1 € se heurte à la même distinction. Le fait qu’une carte Mastercard puisse être utilisée pour payer ne signifie pas qu’un opérateur accepte une somme de cet ordre. Le minimum annoncé reste le repère pertinent. Pour 5 €, l’existence d’opérateurs qui retiennent ce seuil ne permet pas d’en faire une norme générale ; pour 20 €, d’autres en font précisément leur minimum.
Ce détail a quelque chose de révélateur : le paiement par carte paraît uniforme, mais la porte d’entrée financière ne l’est pas. Un même moyen de paiement peut accompagner des conditions de dépôt différentes selon le site. Les petits montants ne constituent pas une exception technique de Mastercard ; ils mettent surtout en évidence la diversité des seuils fixés par les opérateurs. Rien d’automatique.
Un dépôt de 10 € ou de 15 € se situe entre les deux seuils mentionnés, mais cette position ne lui confère aucun statut particulier. Il peut respecter le minimum d’un opérateur et rester trop faible pour un autre. La somme choisie et la carte utilisée sont deux éléments distincts : Mastercard décrit le moyen de paiement, tandis que le minimum détermine le montant d’entrée accepté par le site.
Dépôt instantané, retrait plus lent
Avec une carte bancaire, le dépôt et le retrait ne suivent pas la même horloge. Le premier est crédité instantanément dans 95 % des cas ; le second demande davantage de temps. Pour une carte Mastercard, la rapidité affichée au moment d’approvisionner un compte ne préjuge donc pas de celle d’un paiement en sens inverse. La carte entre dans le circuit sans que l’argent en ressorte aussitôt.
À retenir
- Dépôt crédité instantanément dans 95 % des cas
- Retraits traités sous 1 à 5 jours ouvrés
À éviter
- Confondre rapidité du dépôt et du retrait
- Utiliser des cartes prépayées pour recevoir des fonds
Les retraits par carte bancaire prennent entre un et cinq jours ouvrés. Ce délai tient au traitement de l’opération après la demande : le crédit visible sur un compte de jeu et le versement sur un compte bancaire ne sont pas deux gestes symétriques. La première opération alimente un solde ; la seconde doit franchir le trajet inverse. L’instantanéité du dépôt ne constitue pas une promesse de retrait immédiat. Deux mouvements, deux rythmes.
Il existe aussi une limite plus matérielle : toutes les cartes ne savent pas recevoir des paiements entrants. Les Visa Electron, les Maestro et la plupart des cartes prépayées ne disposent pas de cette fonction. Une carte peut ainsi convenir pour payer sans pouvoir servir de destination à un versement. Ce n’est ni une question de montant ni un simple délai d’attente : le circuit de la carte lui-même peut ne pas accepter le crédit.
Cette distinction compte dans les avis consacrés aux dépôts Mastercard. Un dépôt rapide renseigne sur l’arrivée des fonds, pas sur la possibilité de récupérer ensuite un solde par la même carte, ni sur le temps nécessaire à cette opération. La rapidité du premier mouvement attire l’attention ; le retrait, lui, révèle les conditions plus discrètes du paiement. Le détail arrive après.
En France, cette mécanique ne change pas le cadre légal : les jeux de casino en ligne sont interdits, et une transaction acceptée ne rend pas un site autorisé. Les paiements décrivent un fonctionnement technique, non une reconnaissance de l’offre. Une carte qui passe n’est pas un agrément.
La différence entre dépôt et retrait est donc moins une anomalie qu’une propriété des circuits de paiement. Le dépôt peut être crédité sur-le-champ, tandis qu’un retrait exige un traitement bancaire et, selon la carte, peut ne pas être recevable du tout. La carte n’est pas toujours une porte à double sens.
Comment se déroule un paiement par carte, de la saisie à la validation
Un dépôt par Mastercard commence dans l’espace de paiement du site, après le choix de la carte comme moyen de règlement. Le formulaire demande les informations inscrites sur la carte, puis le montant à verser. Une fois ces données envoyées, l’opération ne se termine pas nécessairement sur la page du casino : la banque intervient à son tour pour confirmer que le paiement est bien autorisé.
En France, cette étape prend presque toujours la forme d’une validation 3D Secure après la saisie des informations de carte. Le parcours peut conduire à un code transmis par SMS, ou à une demande de confirmation dans l’application bancaire. Le geste est bref, mais il déplace la décision vers un espace contrôlé par la banque. La carte fournit les données ; l’établissement bancaire vérifie ensuite l’opération.
L’écran de validation peut s’ouvrir dans une nouvelle fenêtre ou s’afficher au sein du parcours de paiement. Une fois l’authentification effectuée, le résultat revient au site : le dépôt est accepté ou la transaction n’aboutit pas. Une page qui reste en attente ne signifie donc pas forcément que les informations de la carte sont erronées ; la confirmation bancaire peut encore être nécessaire. Il importe de ne pas relancer le paiement à l’aveugle, au risque de multiplier les demandes.
Cette mécanique explique pourquoi « payer avec Mastercard » ne désigne pas une action unique. Il y a la saisie, le contrôle bancaire, puis le retour de statut. Le déroulement exact de l’interface varie selon la banque et le service de paiement, mais la validation 3D Secure constitue le passage habituel dans ce type de dépôt. La sécurité bancaire a son propre théâtre : une fenêtre, un code, un bouton de confirmation.
Reste une distinction essentielle dans le contexte français : le fait qu’une transaction par carte soit techniquement acceptée ne rend pas légal un casino en ligne. Les jeux de casino en ligne sont interdits en France ; l’acceptation du paiement ne vaut donc ni autorisation d’opérer ni garantie sur le service proposé. Une carte peut ouvrir la porte d’un paiement. Elle ne délivre pas de permission réglementaire.
Section element
Quel est le montant minimum pour un dépôt par carte bancaire ?
Il se situe généralement entre 10 et 20 €. Certains opérateurs acceptent un dépôt dès 5 €, tandis que d’autres demandent au minimum 20 €.
Visa vs Mastercard : laquelle choisir pour le casino en ligne ?
Visa et Mastercard sont toutes deux couramment acceptées sur les plateformes de jeux en ligne accessibles aux joueurs français. Le choix dépend surtout de la carte que votre banque autorise pour ce type de paiement.
Pourquoi ma banque refuse-t-elle mon paiement sur un casino en ligne ?
Certaines banques bloquent les transactions liées aux jeux d’argent, parfois temporairement lors d’un premier paiement. Le paiement peut aussi être refusé si votre carte de débit n’autorise pas les crédits marchands.
Les dépôts Visa sont-ils instantanés ?
Oui, les dépôts par Visa sont généralement crédités instantanément. Une validation 3D Secure, par SMS ou dans l’application bancaire, est souvent requise.